Perubahan Sistem Rekonsiliasi Mutasi Bank Terhadap Efisiensi Audit Pembukuan Harian Toko Berbantuan AI
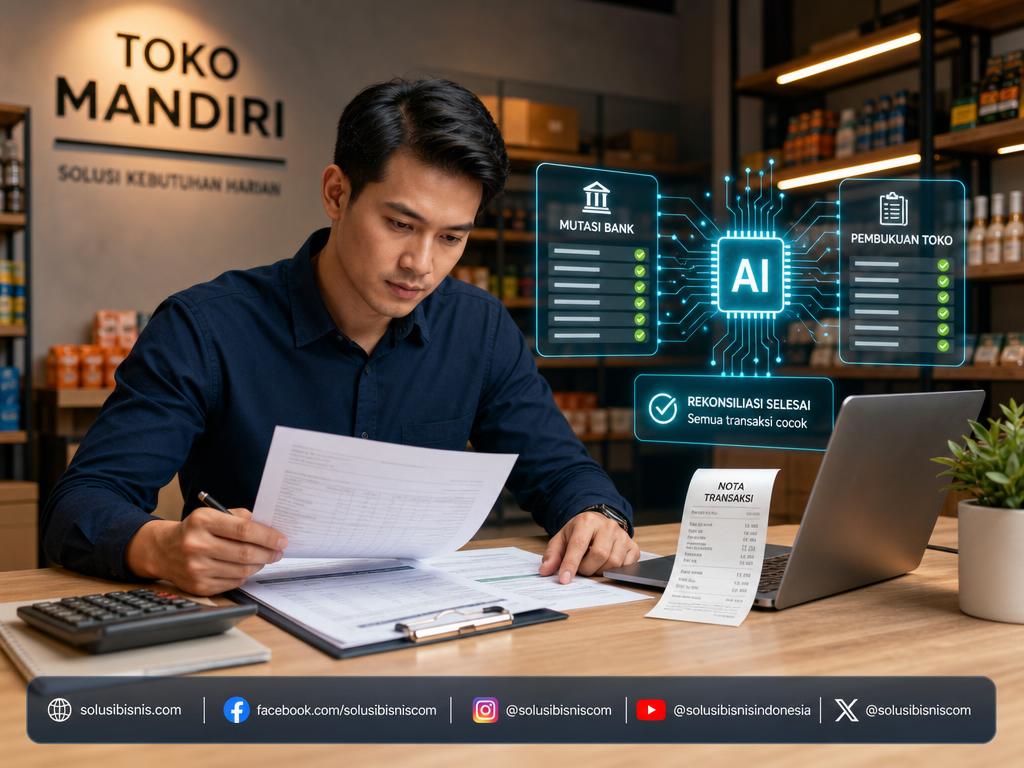
Mencocokkan mutasi rekening bank dengan catatan kas harian sering kali menyita waktu pemilik usaha atau staf administrasi di akhir hari kerja. Masalah selisih angka, transaksi yang terlewat, hingga risiko manipulasi internal menjadi beban operasional yang menurunkan akurasi laporan keuangan. Untuk menjaga ketertiban arus kas, penerapan tata kelola pencatatan dan rekonsiliasi yang terstruktur menjadi kebutuhan mendasar bagi setiap unit usaha.
Perkembangan teknologi otomasi dan pemrosesan berbasis kecerdasan buatan kini dapat dimanfaatkan untuk mempercepat pencocokan data transaksi mutasi bank tanpa harus memeriksa baris demi baris secara manual. Penerapan alat bantu ini tetap harus berlandaskan pada prinsip pengendalian internal dan verifikasi bertingkat agar data pembukuan yang dihasilkan tetap valid dan dapat dipertanggungjawabkan.
Prinsip Pengendalian Internal dan Integritas Laporan Keuangan
Integritas pencatatan keuangan berakar dari pengendalian internal yang ketat di setiap titik pencatatan transaksi. Regulator sektor keuangan menegaskan pentingnya tata kelola ini melalui POJK Nomor 15 Tahun 2024 tentang Integritas Pelaporan Keuangan Bank, yang menekankan bahwa informasi keuangan yang berintegritas membutuhkan penguatan tata kelola dan pengendalian internal guna mencegah kecurangan serta manipulasi data. Walaupun aturan ini ditujukan bagi industri perbankan, prinsip dasarnya berlaku universal untuk menjaga validitas pembukuan bisnis.
Pada skala usaha operasional harian, pengendalian internal mencakup pemisahan tugas antara pihak yang menerima pembayaran, pihak yang memegang rekening penampung, dan pihak yang melakukan verifikasi buku kas. Menghubungkan proses verifikasi tersebut secara langsung ke data mutasi nyata sangat penting, sebagaimana dibahas dalam panduan cara membangun dashboard profitabilitas real-time yang terkoneksi langsung ke mutasi bank dan database penjualan untuk menghindari kebocoran arus kas.
Penggunaan AI dalam tata kelola keuangan berfungsi sebagai instrumen pemroses data, bukan pengganti otorisasi manusia. Setiap hasil pemrosesan otomatis wajib menyertakan jejak audit yang jelas sehingga rekonsiliasi dapat ditelusuri kembali ke dokumen sumber jika terjadi ketidaksesuaian saldo.
Penerapan Fungsi Audit Internal dalam Verifikasi Transaksi Usaha
Fungsi audit internal memastikan setiap kebijakan operasional berjalan sesuai prosedur yang ditetapkan. Pengaturan pengawasan internal sektor perbankan daerah yang dimuat dalam SEOJK Nomor 9/SEOJK.03/2025 tentang Penerapan Fungsi Audit Intern Bagi BPR dan BPRS menggarisbawahi bahwa pelaksanaan audit intern harus disesuaikan dengan kebutuhan dan kompleksitas operasional usaha untuk menjaga kepatuhan dan keandalan pelaporan.
Dalam konteks bisnis harian, pemilik usaha dapat menerapkan fungsi audit mini melalui pemeriksaan rutin berkala terhadap transaksi yang ditandai memiliki anomali. Sistem verifikasi otomatis dapat dikonfigurasi untuk mendeteksi transaksi janggal, seperti transfer ganda pada detik yang sama atau nilai pembayaran yang tidak sesuai faktur penjualan, seperti yang diuraikan pada cara menghentikan penipuan struk transfer palsu di WhatsApp menggunakan bot verifikasi mutasi bank otomatis di server mandiri.
Hasil audit harian ini menjadi dasar bagi manajemen untuk menutup buku kas setiap malam tanpa menyisakan transaksi gantung yang berlarut-larut ke periode berikutnya.
Penyajian Informasi Akuntansi Transaksi Bank yang Andal
Penyusunan laporan keuangan membutuhkan standar klasifikasi yang konsisten agar posisi likuiditas usaha tercermin secara wajar. Berdasarkan panduan standar akuntansi perbankan yang dipublikasikan melalui Buku Panduan Akuntansi Perbankan bagi Bank Umum Konvensional (BPAK) oleh Otoritas Jasa Keuangan, kelengkapan, kewajaran, dan keakuratan informasi transaksi menjadi prasyarat mutlak agar data keuangan dapat dipercaya dan dipahami secara utuh.
Bagi entitas usaha, keandalan ini dicapai ketika setiap mutasi masuk dan keluar memiliki label akun yang tepat, misalnya membedakan penerimaan piutang dagang, pendapatan penjualan tunai, pemotongan biaya administrasi bank, atau beban pengembalian dana (refund). Pembukuan yang rapi juga memudahkan pengendalian pos operasional lain, seperti penerapan protokol rekonsiliasi tagihan ekspedisi untuk mendeteksi selisih timbangan paket.
Model pemrosesan bahasa alami (NLP) pada kecerdasan buatan dapat dilatih membaca teks deskripsi mutasi rekening yang sering kali terpotong atau memakai singkatan kode perbankan, lalu memetakannya secara otomatis ke bagan akun standar (chart of accounts).
Langkah Praktis Rekonsiliasi Mutasi Harian Toko Menggunakan Otomasi AI
Penerapan otomasi rekonsiliasi bank harian dapat dirancang secara terstruktur melalui alur kerja berikut untuk menghemat waktu penutupan kas harian:
- Ekstraksi Data Mutasi dan Penjualan: Unduh berkas mutasi rekening harian (format CSV atau PDF) dan ekspor laporan transaksi dari sistem kasir (POS) atau marketplace.
- Pencocokan Pola Berbantuan AI: Gunakan skrip otomasi atau modul AI untuk membaca referensi unik, mencocokkan nominal penjualan, dan mengidentifikasi selisih pembulatan atau potongan biaya transfer antarbank.
- Penandaan Transaksi Anomali: Sistem memisahkan mutasi yang berhasil dicocokkan secara otomatis dari transaksi yang tidak memiliki dokumen pendukung ke dalam lembar kerja tinjauan manual.
- Validasi dan Otorisasi Manual: Penanggung jawab keuangan memeriksa daftar transaksi anomali, memberikan keterangan penyesuaian, lalu menyetujui penguncian buku kas harian.
Pemeriksaan fisik tetap diperlukan untuk memverifikasi pencatatan barang dan uang, sebagaimana prinsip yang diterapkan dalam sistem audit stok buta untuk menghentikan kehilangan barang dan kecurangan internal.
Langkah berikutnya yang disarankan adalah mengevaluasi perangkat lunak atau skrip rekonsiliasi yang Anda gunakan saat ini, memastikan data kredensial perbankan tidak disimpan di server pihak ketiga tanpa enkripsi, serta menetapkan batas toleransi selisih kas harian yang wajib ditinjau langsung oleh pemilik usaha.