Checklist Audit Struktur dan Skala Upah Perusahaan Sesuai Ketentuan Regulasi Ketenagakerjaan
Penyusunan struktur dan skala upah merupakan kewajiban hukum bagi setiap perusahaan untuk menjamin kepastian upah serta mewujudkan transparansi pengupahan. Pelaksanaan audit internal atas sistem pengupahan membantu manajemen mengidentifikasi ketidaksesuaian administratif dan operasional sebelum menjadi temuan dalam pemeriksaan ketenagakerjaan resmi. Melalui checklist audit ini, tim manajemen atau auditor kepatuhan dapat menilai sejauh mana dokumen dan implementasi skala upah telah memenuhi parameter regulasi yang berlaku di Indonesia.
Gejala Ketidaksesuaian Penyusunan Struktur dan Skala Upah
Ketidaksesuaian sistem pengupahan di tingkat operasional sering kali ditandai oleh beberapa indikator administratif. Gejala-gejala ini menunjukkan bahwa struktur pengupahan yang ada belum mengacu pada standar ketenagakerjaan yang tepat.
- Tidak Tersedianya Dokumen Resmi Struktur dan Skala Upah: Perusahaan menjalankan pembayaran upah semata-mata berdasarkan kesepakatan informal tanpa memiliki bagan atau tabel jenjang upah tertulis.
- Pengabaian Parameter Penentu Upah: Penetapan nominal upah tidak mencerminkan perbedaan beban tanggung jawab, kualifikasi, atau kontribusi pekerja. Berdasarkan Permenaker Nomor 1 Tahun 2017, penyusunan struktur dan skala upah wajib memperhatikan aspek golongan, jabatan, masa kerja, pendidikan, dan kompetensi.
- Ketiadaan Skala Rentang Upah: Setiap jabatan atau golongan tidak memiliki batas upah terkecil dan terbesar (rentang skala), sehingga kenaikan upah berkala tidak memiliki acuan yang terukur.
- Ketertutupan Informasi Golongan Upah: Pekerja tidak pernah menerima pemberitahuan mengenai struktur dan skala upah yang berlaku untuk golongan jabatan mereka masing-masing.
Cara Mengukur Kepatuhan Sistem Pengupahan Perusahaan
Pengukuran kepatuhan struktur dan skala upah dilakukan dengan memeriksa keselarasan antara dokumen operasional pengupahan perusahaan terhadap dua pilar regulasi utama: PP No. 36 Tahun 2021 tentang Pengupahan dan Permenaker No. 1 Tahun 2017.
Auditor perlu memverifikasi dokumen melalui tiga tahapan pengukuran objektif berikut:
- Verifikasi Komponen Upah: Periksa apakah rincian pembayaran upah pekerja telah memenuhi salah satu dari empat bentuk komponen upah yang diakui dalam regulasi pengupahan:
- Upah tanpa tunjangan;
- Upah pokok dan tunjangan tetap;
- Upah pokok, tunjangan tetap, dan tunjangan tidak tetap; atau
- Upah pokok dan tunjangan tidak tetap.
- Pemeriksaan Metodologi Penyusunan: Pastikan penyusunan tabel upah menggunakan salah satu metode yang diakui secara teknis dalam regulasi ketenagakerjaan, yaitu metode rangking sederhana, metode dua titik, atau metode poin faktor.
- Pemeriksaan Bukti Notifikasi Perorangan: Periksa arsip bukti tertulis atau dokumentasi penyampaian informasi struktur dan skala upah kepada setiap pekerja secara individual sesuai dengan golongan jabatannya.
Identifikasi Temuan Audit pada Struktur Golongan dan Skala Upah
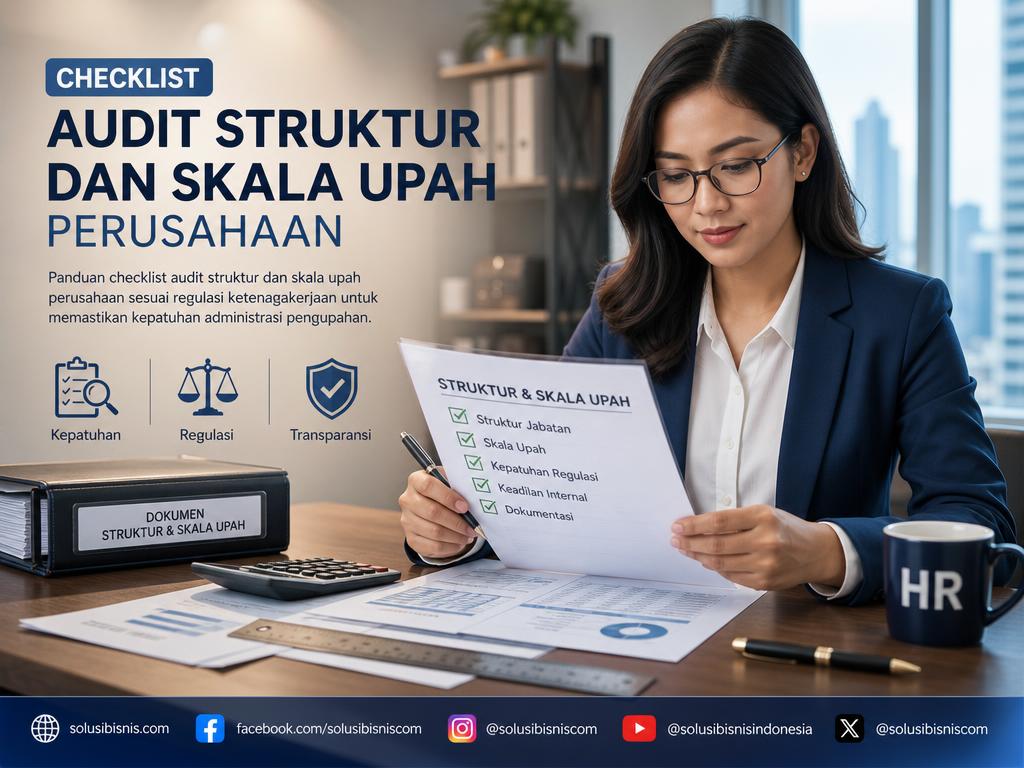
Dalam proses pemeriksaan, temuan audit dikelompokkan ke dalam kategori ketidakpatuhan administratif dan teknis. Tabel checklist berikut dapat digunakan sebagai panduan pencatatan temuan:
| Area Pemeriksaan | Indikator Kepatuhan Regulasi | Status Pemenuhan |
|---|---|---|
| Komponen Penentu | Struktur upah memuat pertimbangan golongan, jabatan, masa kerja, pendidikan, dan kompetensi secara jelas. | Sesuai / Tidak Sesuai |
| Metodologi Perhitungan | Penyusunan tabel menggunakan metode rangking sederhana, dua titik, atau poin faktor yang terdokumentasi. | Sesuai / Tidak Sesuai |
| Komposisi Komponen Upah | Struktur komponen upah memenuhi standar salah satu format upah berdasarkan ketentuan PP No. 36 Tahun 2021. | Sesuai / Tidak Sesuai |
| Pemberitahuan kepada Pekerja | Tersedia bukti bahwa struktur dan skala upah telah diberitahukan kepada pekerja secara perorangan untuk jabatannya. | Sesuai / Tidak Sesuai |
| Kesiapan Pemeriksaan Pengawas | Dokumen struktur dan skala upah siap diperlihatkan saat pengawasan ketenagakerjaan berlangsung. | Sesuai / Tidak Sesuai |
Setiap ketidaksesuaian yang teridentifikasi dalam tabel tersebut menandakan bahwa sistem pengupahan internal berisiko menghadapi koreksi administratif oleh otoritas ketenagakerjaan.
Penetapan Prioritas Koreksi Berdasarkan Ketentuan Pengupahan
Tidak semua temuan audit memiliki tingkat urgensi yang sama. Penetapan prioritas perbaikan harus didasarkan pada potensi risiko hukum dan sanksi administratif yang diatur dalam regulasi pengupahan nasional.
Prioritas 1: Kepatuhan Dasar dan Komponen Upah
Koreksi mendesak harus difokuskan pada pembenahan komponen upah agar tidak menyimpang dari struktur yang sah serta pemenuhan ketentuan upah terendah pada tingkatan skala terkecil. Berdasarkan regulasi ketenagakerjaan, pelanggaran terhadap ketentuan kebijakan pengupahan dan penyusunan struktur skala upah dapat berujung pada pengenaan sanksi administratif secara bertahap.
Prioritas 2: Formalisasi dan Dokumentasi Metode Penyusunan
Jika perusahaan telah memberikan upah secara berjenjang namun belum menuangkannya ke dalam format matematis yang baku, manajemen wajib segera memformalkan perhitungan tersebut melalui metode yang dipilih (rangking sederhana, dua titik, atau poin faktor).
Prioritas 3: Transparansi dan Distribusi Informasi Jabatan
Setelah dokumen disahkan, perusahaan wajib memprioritaskan tata cara penyampaian informasi kepada seluruh pekerja mengenai golongan dan batas skala upah yang relevan dengan posisi masing-masing.
Tindakan Perbaikan dan Pemenuhan Kewajiban Regulasi Upah
Untuk menyelesaikan temuan audit secara permanen dan memastikan pemenuhan kewajiban hukum, langkah-langkah perbaikan berikut perlu dieksekusi secara berurutan:
- Melakukan Analisis dan Evaluasi Jabatan: Petakan setiap posisi di dalam perusahaan, kemudian kelompokkan ke dalam golongan jabatan berdasarkan bobot pekerjaan, persyaratan pendidikan, kompetensi, dan tingkat tanggung jawab.
- Memilih dan Menetapkan Metode Skala Upah: Terapkan metode yang sesuai dengan kompleksitas organisasi. Metode rangking sederhana dapat digunakan untuk organisasi berskala kecil, sementara metode dua titik atau poin faktor dapat diterapkan untuk struktur organisasi yang lebih kompleks.
- Menyusun Rentang Upah Minimum dan Maksimum: Tentukan batas upah terkecil dan batas upah terbesar untuk setiap golongan jabatan guna memastikan adanya jenjang kenaikan upah yang terstruktur.
- Mengintegrasikan Komponen Upah Sesuai Aturan: Pastikan seluruh skema pembayaran dikelompokkan secara tepat ke dalam struktur upah pokok, tunjangan tetap, maupun tunjangan tidak tetap sesuai ketentuan dalam kebijakan pengupahan.
- Mendokumentasikan Notifikasi Perorangan: Buat surat pemberitahuan atau slip informasi resmi yang memuat golongan upah masing-masing pekerja untuk disimpan sebagai arsip kepatuhan perusahaan.
Langkah perbaikan yang tuntas memastikan bahwa perusahaan tidak hanya tertib secara administrasi, tetapi juga memiliki kesiapan penuh ketika pengawas ketenagakerjaan melakukan audit kepatuhan pengupahan berkala.