
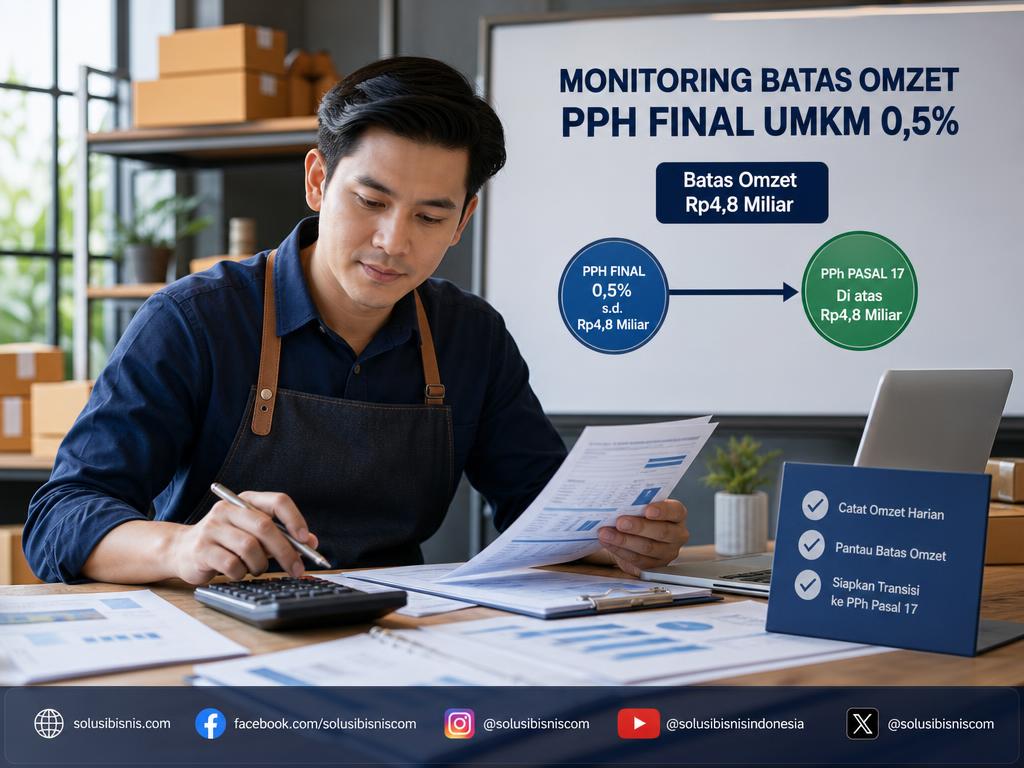
Pengelolaan kewajiban perpajakan bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) memerlukan pemahaman mendalam mengenai batasan peredaran bruto (omzet) serta skema tarif yang berlaku. Kelayakan tarif PPh Final 0,5% bergantung pada bentuk wajib pajak, masa pemanfaatan, omzet, dan ketentuan peralihan yang berlaku dan kapan usaha wajib beralih ke skema pemajakan umum Pasal 17. Oleh karena itu, melakukan monitoring batas omzet PPh Final UMKM secara berkesinambungan menjadi krusial agar wajib pajak dapat membandingkan pencatatan omzet dan pelaporan dengan aturan yang berlaku; konsekuensi administrasi perlu dikonfirmasi pada kondisi konkret.
Catatan metodologi: Batas omzet, bentuk badan, masa fasilitas, tarif, dan peralihan adalah fakta hukum yang dapat berubah. Cocokkan tanggal transaksi dan tahun pajak dengan PP/peraturan terbaru DJP; jangan memakai tabel ini sebagai penentu tunggal. Simpan rekonsiliasi omzet bulanan dan minta pemeriksaan profesional sebelum mengubah skema pajak.
Subjek Pajak dan Kriteria Penggunaan PPh Final 0,5%
Berdasarkan Peraturan Pemerintah Nomor 20 Tahun 2026 (PP 20/2026), fasilitas tarif PPh Final 0,5% diberikan secara spesifik kepada Wajib Pajak Orang Pribadi, Wajib Pajak Badan berbentuk Perseroan Perorangan yang didirikan oleh satu orang, serta Koperasi dalam negeri. Ketentuan ini membatasi penggunaan tarif final hanya untuk entitas tersebut selama peredaran bruto tidak melebihi Rp4,8 miliar dalam satu tahun pajak.
Penyesuaian aturan ini secara tegas mengubah ketentuan bagi badan usaha lain. Wajib Pajak Badan baru yang berbentuk Persekutuan Komanditer (CV), Firma, Perseroan Terbatas (PT), atau Badan Usaha Milik Desa (BUMDes/BUMDesma) tidak lagi diperbolehkan menggunakan tarif PPh Final 0,5% dan diwajibkan langsung menggunakan tarif umum PPh Badan. Bagi Wajib Pajak yang telah menggunakan fasilitas PPh Final sebelum PP 20/2026 berlaku, pemerintah menyediakan masa transisi untuk tetap memanfaatkan fasilitas tersebut sampai jangka waktu haknya berakhir, sebagaimana dijelaskan dalam artikel Direktorat Jenderal Pajak mengenai PP 20/2026.
Selain itu, fasilitas omzet bebas pajak hingga Rp500 juta dalam satu tahun pajak tetap berlaku khusus bagi Wajib Pajak Orang Pribadi. Pembebasan pajak atas Rp500 juta pertama ini mengacu pada Pasal 60 ayat (2) PP Nomor 55 Tahun 2022, di mana penghitungan PPh Final 0,5% baru mulai dikenakan atas akumulasi omzet yang melebihi batas tersebut pada bulan berjalan.
Aturan Agregasi Perhitungan Batas Omzet Rp4,8 Miliar
Penentuan apakah usaha masih berada di bawah atau sudah melewati ambang batas Rp4,8 miliar didasarkan pada akumulasi total seluruh peredaran bruto dari usaha serta jasa sehubungan dengan pekerjaan bebas dalam satu tahun pajak. Perhitungan ini juga mencakup seluruh penghasilan bruto yang diterima atau diperoleh dari luar negeri.
Aturan perpajakan terbaru memperluas cakupan penggabungan peredaran bruto bagi keluarga. Dalam menghitung batas omzet Rp4,8 miliar, Wajib Pajak wajib mengonsolidasikan:
- Peredaran bruto dari suami.
- Peredaran bruto dari istri.
- Peredaran bruto dari seluruh Perseroan Perorangan yang didirikan oleh suami dan/atau istri.
Ketentuan penggabungan omzet keluarga dan entitas perseroan perorangan ini diterapkan untuk mencegah praktik pemecahan entitas usaha yang bertujuan menghindari akumulasi ambang batas Rp4,8 miliar.
Skema Transisi: Pencatatan, NPPN, dan Pembukuan
Ketika Wajib Pajak Orang Pribadi tidak lagi dapat menggunakan PPh Final 0,5% atau memilih berpindah ke skema pemajakan umum, penghitungan PPh dilakukan mengacu pada tarif Pasal 17 ayat (1) UU PPh jo. UU HPP. Penentuan skema pelaporan keuangan bergantung pada total nilai peredaran bruto tahunan Wajib Pajak.
Sesuai dengan penjelasan dalam artikel Direktorat Jenderal Pajak mengenai fasilitas WP OP UMKM, mekanisme transisi terbagi menjadi dua kelompok utama:
- Omzet Kurang dari Rp4,8 Miliar per Tahun: Wajib Pajak Orang Pribadi tidak diwajibkan menyelenggarakan pembukuan dan diperbolehkan hanya melakukan pencatatan sederhana. Penghitungan penghasilan neto dilakukan dengan mengalikan omzet bruto dengan persentase Norma Penghitungan Penghasilan Netto (NPPN) sesuai Pasal 14 UU PPh jo. UU HPP.
- Omzet Melebihi Rp4,8 Miliar per Tahun: Wajib Pajak diwajibkan menyelenggarakan pembukuan secara penuh. Penghasilan neto dihitung dari penghasilan bruto dikurangi biaya usaha yang dapat dikurangkan secara fiskal.
Persyaratan penting dalam penggunaan NPPN bagi Wajib Pajak Orang Pribadi adalah penyampaian pemberitahuan tertulis kepada Direktur Jenderal Pajak. Pemberitahuan penggunaan NPPN wajib disampaikan paling lambat tiga bulan pertama dari tahun pajak berjalan (akhir Maret). Jika Wajib Pajak tidak menyampaikan pemberitahuan hingga tenggat waktu tersebut, Wajib Pajak secara otomatis dianggap memilih menyelenggarakan pembukuan berdasarkan Pasal 14 ayat (4) UU PPh jo. UU HPP.
Langkah Operasional Monitoring Batas Omzet
Untuk memastikan proses transisi berjalan lancar dan sesuai regulasi, pelaku usaha dapat menerapkan langkah-langkah pemantauan berikut secara berkala:
1. Rekapitulasi Peredaran Bruto Bulanan secara Terintegrasi
Catat seluruh pendapatan usaha setiap bulan secara kumulatif sejak awal tahun pajak. Bagi pasangan suami-istri yang masing-masing menjalankan usaha atau memiliki Perseroan Perorangan, satukan rekapitulasi penjualan ke dalam satu laporan pemantauan agregat.
2. Evaluasi Ambang Batas Rp500 Juta dan Rp4,8 Miliar
Pantau titik akumulasi omzet. Bagi Wajib Pajak Orang Pribadi, perhatikan kapan omzet kumulatif melewati Rp500 juta untuk mulai menyetorkan PPh Final 0,5%. Apabila akumulasi omzet mendekati atau melampaui Rp4,8 miliar sebelum akhir tahun pajak, persiapkan penyesuaian sistem pelaporan perpajakan untuk tahun pajak berikutnya.
3. Pengajuan Pemberitahuan NPPN Tepat Waktu
Bila Wajib Pajak Orang Pribadi beralih dari PPh Final ke tarif Pasal 17 namun omzet masih di bawah Rp4,8 miliar, pastikan surat pemberitahuan penggunaan NPPN telah disampaikan ke Kantor Pelayanan Pajak (KPP) sebelum batas waktu akhir Maret tahun pajak berjalan.
4. Kesiapan Infrastruktur Pembukuan
Apabila peredaran bruto telah menembus Rp4,8 miliar, pelaku usaha wajib beralih dari pencatatan ke pembukuan. Persiapkan pencatatan debit-kredit, dokumen pendukung transaksi, serta pengelompokan biaya fiskal guna menghitung penghasilan neto berbasis penghasilan dan beban operasional riil.
Batas Regulasi dan Langkah Selanjutnya
Ketentuan PPh Final dan tarif Pasal 17 ini disusun berdasarkan regulasi perpajakan yang berlaku. Penentuan persentase NPPN dapat bervariasi bergantung pada jenis klasifikasi lapangan usaha (KLU) dan wilayah domisili usaha. Untuk penanganan struktur entitas bisnis yang kompleks, pemisahan harta, atau kepatuhan pajak berisiko tinggi, Wajib Pajak disarankan untuk melakukan verifikasi langsung dengan konsultan pajak profesional atau petugas Account Representative di KPP setempat.
Langkah selanjutnya yang perlu Anda lakukan adalah melakukan audit internal terhadap total akumulasi peredaran bruto usaha hingga bulan berjalan, memeriksa bentuk legalitas entitas usaha Anda, serta memastikan pemenuhan syarat pemberitahuan administrasi pajak sebelum tenggat waktu resmi berakhir.


